← Главная новостей | Торговый зал
2026-11-03 · Источник:36氪快讯·中继
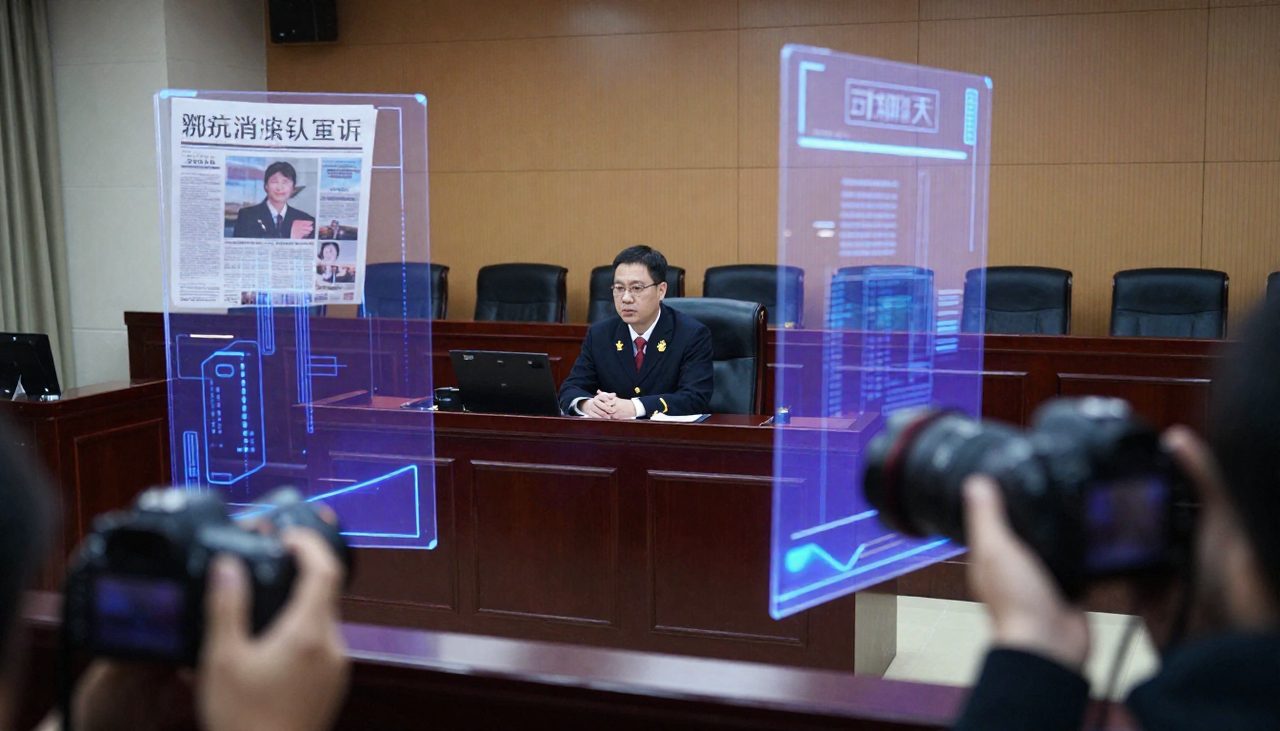
Сделку, не достигшую порога уведомления, всё же обязали подать заявку; первый случай в платформенной сфере совпал с первыми публичными слушаниями. SAMR задала курс «развитие и регулирование в равной мере».
Процедура рассмотрения концентрации в Китае отметилась знаковым «первым случаем»: первые публичные слушания прошли по делу о приобретении Meituan доли в Maiyatian. Эта сделка, изначально не выделявшаяся масштабом на рынке M&A, стала образцовым примером для наблюдения за направлением антимонопольного правоприменения в китайском платформенном секторе.
Главное государственное управление по регулированию рынка (SAMR) недавно провело специальную пресс-конференцию, посвящённую итогам работы системы упрощённого рассмотрения сделок по концентрации. Заместитель директора Второго антимонопольного департамента Се Фан, рассказывая о публичных слушаниях по делу, заявила, что SAMR будет придерживаться принципа «развитие и регулирование в равной мере», продолжит рассмотрение в соответствии с законом и придаёт делу повышенное внимание, строго следуя правовым процедурам. Это заявление фактически задало чёткий регуляторный тон параллельно с продвижением процедуры.
Знаковое процессуальное значение дела заключается в «двойном прецеденте»: это и первые публичные слушания в практике рассмотрения концентрации в Китае, и первая в платформенной сфере сделка, не достигшая порога уведомления, установленного Госсоветом, но на законных основаниях обязанная его пройти. Эти два «первых» указывают на два направления — прозрачность процедуры и активизацию правоприменения. Открытость слушаний означает, что процесс рассмотрения больше не протекает полностью внутри материалов дела, а находится под общественным контролем; а закрепление правоприменительного пути «даже при непревышении порога сделку могут обязать подать уведомление» закрыло ранее широко распространённый пробел в понимании — даже если сделка не достигает установленного порога уведомления, её всё равно могут на законных основаниях обязать выполнить эту обязанность. Данное дело стало первым примером такого правоприменения в платформенной сфере, чем и объясняется широкий общественный интерес к нему.
С профессиональной точки зрения рынка M&A практическое влияние этого сигнала недооценивать нельзя. Раньше многие стороны сделок ориентировались исключительно на пороги уведомления, установленные Госсоветом: если оборот не достигал порога, считалось, что уведомление не требуется и сделку можно закрыть сразу. Дело явно передаёт новые ожидания в области комплаенса: регулятор при определённых условиях вправе потребовать подачи уведомления по сделке, не достигшей порога, а если стороны закрыли сделку до получения такого требования, они могут столкнуться с последующими комплаенс-рисками. Для платформенных компаний, промышленного капитала и различных фондов, активно ведущих инвестиции и поглощения, предварительные чек-листы проверки сделок нуждаются в обновлении: «достигнут ли порог» — уже не единственное основание для освобождения от уведомления, необходимо также оценивать структурное влияние сделки на соответствующем рынке.
Что касается цифр, в 2024 году совокупная доля Meituan и Maiyatian на рынке агрегаторов доставки в материковом Китае превысила 50%. Повышенное внимание регулятора к делу и его осторожное продвижение разворачиваются именно на фоне такой рыночной структуры. Совокупная доля свыше 50% означает, что объединённая структура займёт явно доминирующее положение на соответствующем рынке — это и есть важная структурная причина того, что сделку обязали подать уведомление, несмотря на непревышение порога. Для сегмента агрегаторов доставки — ключевой инфраструктуры, связывающей продавцов, курьеров и потребителей, — дальнейший рост концентрации на уровне лидеров напрямую влияет на переговорную силу малых и средних торговцев и на широту выбора у потребителей.
С точки зрения отраслевого ландшафта демонстрационный эффект дела может выйти за пределы самой сферы агрегаторов доставки. В платформенной экономике существует множество сделок на узких рынках, небольших по сумме, но существенно влияющих на структуру рынка, — особенно покупки потенциальных конкурентов и стартапов. Если «законное требование подачи уведомления» станет регулярным инструментом, платформенным гигантам придётся сталкиваться с более строгим структурным анализом при поглощении небольших активов, что вызовет цепную реакцию в путях выхода стартапов, логике их оценки и даже в инвестиционных стратегиях первичного рынка. Инвесторам, которые полагаются на покупку крупными платформами как на основной канал выхода, в будущем при оценке проектов придётся закладывать в модели ценообразования неопределённость антимонопольного рассмотрения.
Для обычных участников рынка значение механизма публичных слушаний тоже вполне ощутимо. Открытость слушаний даёт конкурентным вопросам, возникающим в процессе рассмотрения, шанс попасть в поле общественного зрения: у продавцов, потребителей и отраслевых объединений появился институционализированный канал выражения позиции. Рассмотрение перестаёт быть чисто внутренней административной процедурой и становится открытым процессом под общественным контролем, что способствует повышению предсказуемости и авторитета правоприменения.
Совпадение двух «первых» в одном деле о поглощении на платформенном рынке посылает весьма ясный процессуальный сигнал: открытые слушания ставят ход рассмотрения под общественный контроль, а принцип «развитие и регулирование в равной мере» задаёт тон дальнейшему рассмотрению. Итог дела — одобрение с условиями, безусловное разрешение или переход к более глубокому дополнительному анализу — станет прецедентом для последующих аналогичных дел и заслуживает постоянного отслеживания со стороны всех заинтересованных сторон.
В: Что конкретно означает «двойной прецедент» в деле о приобретении Meituan компании Maiyatian?
О: Во-первых, по этому делу прошли первые публичные слушания в практике рассмотрения концентрации в Китае; во-вторых, это первая в платформенной сфере сделка, не достигшая порога уведомления, установленного Госсоветом, но на законных основаниях обязанная его пройти — прецедент, при котором даже без превышения порога обязанность уведомления сохраняется.
В: Каковы данные о рыночной доле в этом деле и почему оно вызвало повышенное внимание?
О: В 2024 году совокупная доля Meituan и Maiyatian на рынке агрегаторов доставки в материковом Китае превысила 50%; после слияния объединённая структура займёт явно доминирующее положение на рынке. В сочетании с двумя процессуальными «первыми» это и объясняет повышенное внимание регулятора и строго законный порядок рассмотрения.
Теги: Meituan · Maiyatian · Xie Fang · Antitrust · SAMR · Platform Regulation
萬安算交所 AIXX · AIXX · Верифицированная биржа · В торговый зал